Spekulationsfrist bei Immobilien: Wann der Verkauf steuerfrei bleibt
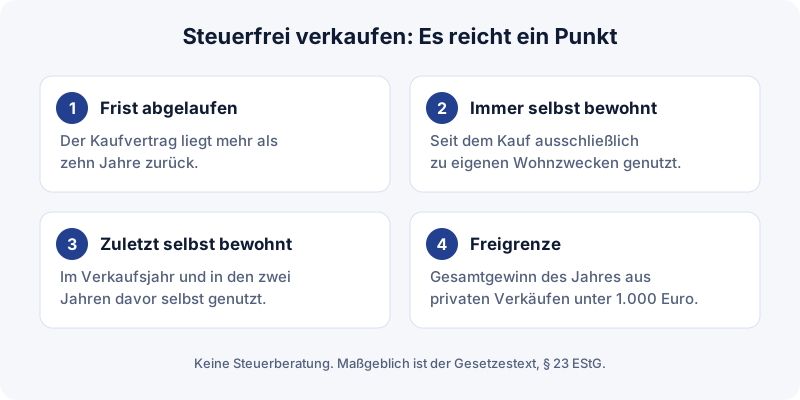
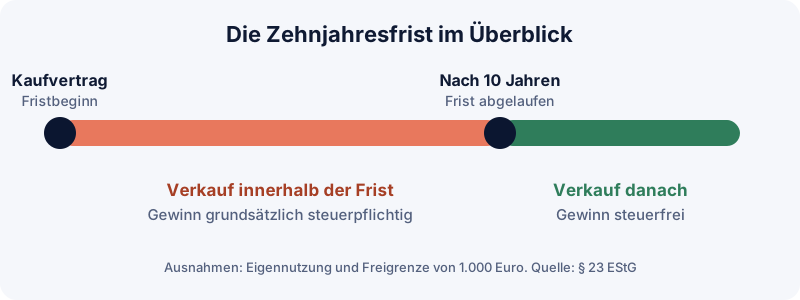
Verkaufen Sie eine Immobilie innerhalb von zehn Jahren nach dem Kauf, ist ein Gewinn grundsätzlich steuerpflichtig. Nach Ablauf der zehn Jahre bleibt er steuerfrei. Selbst genutzte Immobilien sind unter bestimmten Bedingungen schon vorher ausgenommen. Das regelt § 23 des Einkommensteuergesetzes (EStG). Der Begriff „Spekulationssteuer“ ist umgangssprachlich: Rechtlich fällt Einkommensteuer an.
Überblick: Wann der Gewinn steuerpflichtig ist
| Ihre Situation | Gewinn steuerpflichtig? |
|---|---|
| Der Kaufvertrag liegt mehr als zehn Jahre zurück | Nein |
| Verkauf innerhalb von zehn Jahren, Immobilie vermietet | Ja, ab 1.000 Euro Gesamtgewinn im Jahr |
| Seit dem Kauf ausschließlich selbst bewohnt | Nein |
| Im Verkaufsjahr und in den zwei Jahren davor selbst bewohnt | Nein |
| Geerbt oder geschenkt, der Kauf des Vorbesitzers liegt mehr als zehn Jahre zurück | Nein |
| Gesamtgewinn des Jahres aus privaten Verkäufen unter 1.000 Euro | Nein (Freigrenze) |
Was die Spekulationsfrist bedeutet
Das Gesetz nennt den Verkauf einer Immobilie innerhalb der Frist ein „privates Veräußerungsgeschäft“. Liegen zwischen Anschaffung und Veräußerung höchstens zehn Jahre, gehört der Gewinn zu Ihren steuerpflichtigen Einkünften (§ 23 Abs. 1 Satz 1 Nr. 1 EStG). Gebäude und Außenanlagen zählen mit, soweit Sie sie innerhalb dieser Frist errichtet, ausgebaut oder erweitert haben. Das gilt auch für Eigentumswohnungen.
Für Sie heißt das: Das Datum Ihrer Anschaffung entscheidet darüber, ob Steuern anfallen. Prüfen Sie es, bevor Sie einen Verkaufstermin festlegen.
Wann die Frist beginnt und endet
Maßgeblich ist jeweils der Abschluss des notariellen Kaufvertrags, nicht die Eintragung im Grundbuch und nicht die Übergabe der Schlüssel. Das gilt für den Kauf (Fristbeginn) ebenso wie für den Verkauf (Fristende). Rechnen Sie das Datum der Beurkundung Ihres Kaufs plus zehn Jahre und planen Sie den Verkauf sicherheitshalber erst danach, mit einigen Tagen Puffer. Den genauen Fristablauf lassen Sie im Zweifel vom Steuerberater bestätigen.
Ausnahme: Eigennutzung
Die Steuerpflicht entfällt, wenn Sie die Immobilie
- vom Kauf oder der Fertigstellung bis zum Verkauf ausschließlich zu eigenen Wohnzwecken genutzt haben, oder
- im Jahr des Verkaufs und in den beiden Jahren davor zu eigenen Wohnzwecken genutzt haben.
Das steht in § 23 Abs. 1 Satz 1 Nr. 1 Satz 3 EStG. Die zweite Variante wird oft „Zwei-Silvester-Regel“ genannt, weil das Verkaufsjahr und die beiden Vorjahre zählen. Ratgeber im Netz nennen hier teils abweichende Zeiträume. Verbindlich ist der Gesetzestext.
Vermietete Immobilien und Wohnungen, die nur teilweise selbst genutzt wurden, fallen nicht ohne Weiteres unter diese Ausnahme. Hier lohnt eine Prüfung im Einzelfall, am besten vor dem Notartermin.
Eigennutzung im Detail: Kinder, Arbeitszimmer, Trennung
Wie die Finanzverwaltung „zu eigenen Wohnzwecken“ auslegt, steht in einem BMF-Schreiben, das im amtlichen Einkommensteuer-Handbuch abgedruckt ist (Anhang 26). Vier Fälle schätzen Eigentümer oft falsch ein:
- Überlassung an Kinder: Als Eigennutzung gilt auch, wenn Sie die Immobilie einem Kind unentgeltlich zum Wohnen überlassen, für das Sie Kindergeld oder einen Freibetrag nach § 32 Abs. 6 EStG erhalten. Die unentgeltliche Überlassung an andere Angehörige zählt nicht, auch nicht an unterhaltsberechtigte.
- Häusliches Arbeitszimmer: Das Schreiben stuft ältere Aussagen dazu als überholt ein. Nach dem Urteil des Bundesfinanzhofs vom 1. März 2021 (IX R 27/19) liegt Eigennutzung auch hinsichtlich eines häuslichen Arbeitszimmers vor.
- Teilweise vermietet: Nutzen Sie nur einen Teil des Gebäudes selbst, etwa weil Sie eine Wohnung vermieten, gilt die Ausnahme für den zu eigenen Wohnzwecken genutzten Gebäudeteil.
- Trennung: Zieht ein Ehepartner aus dem Familienheim aus, nutzt er seinen Miteigentumsanteil nicht mehr zu eigenen Wohnzwecken. Das gilt auch dann, wenn der geschiedene Ehepartner und das gemeinsame minderjährige Kind weiterhin dort wohnen (BFH vom 14. Februar 2023, IX R 11/21).
Grundstück und Garten: Welche Fläche steuerfrei bleibt
Die Ausnahme für Eigennutzung gilt auch für den Grund und Boden, der zum selbst genutzten Gebäude gehört. Sie umfasst aber nur die für die Gebäudenutzung erforderlichen und üblichen Flächen, und die künftige Nutzung wird dabei mitgeprüft. Weitere Flächen lassen sich nicht steuerfrei verkaufen, auch wenn sie beim Verkauf als Hausgarten genutzt werden. Das gilt insbesondere, wenn Teilflächen abgetrennt werden und dadurch ein verkehrsfähiges Grundstück entsteht. Wer ein großes Grundstück teilen und einen Teil verkaufen möchte, sollte das vorher steuerlich klären.
Wie der Gewinn berechnet wird
Gewinn oder Verlust ist der Unterschied zwischen dem Veräußerungspreis und den Anschaffungs- oder Herstellungskosten sowie den Werbungskosten (§ 23 Abs. 3 Satz 1 EStG). Haben Sie das Gebäude abgeschrieben und die Abschreibung bei Ihren Mieteinkünften abgezogen, mindern sich die Anschaffungs- oder Herstellungskosten um diese Abschreibungen (§ 23 Abs. 3 Satz 4 EStG). Das erhöht den Gewinn.
Ein Rechenbeispiel mit frei gewählten Zahlen: Sie haben eine vermietete Wohnung für 150.000 Euro gekauft, davon 30.000 Euro Grundstücksanteil, und 12.000 Euro Abschreibung steuerlich geltend gemacht. Verkaufen Sie nach sieben Jahren für 200.000 Euro, rechnet das Finanzamt mit 138.000 Euro Anschaffungskosten (150.000 minus 12.000). Der Gewinn beträgt vor Werbungskosten 62.000 Euro, nicht 50.000 Euro. Welcher Steuersatz darauf anfällt, hängt von Ihrem gesamten Einkommen ab.
Welche Kosten den Gewinn mindern
Vom Verkaufspreis ziehen Sie die Anschaffungs- oder Herstellungskosten und die Werbungskosten ab (§ 23 Abs. 3 Satz 1 EStG). Das amtliche Handbuch nennt dazu Einzelfälle:
- Eine Vorfälligkeitsentschädigung, die durch die Verpflichtung zur lastenfreien Veräußerung entsteht, ist zu berücksichtigen.
- Verwenden Sie den Verkaufserlös nur, um private Schulden zu tilgen, die durch Grundschulden auf dem Grundstück gesichert waren, entstehen dadurch keine abziehbaren Veräußerungskosten.
- Wollten Sie ein Gebäude selbst beziehen und verkaufen es vor dem Einzug innerhalb der Frist, mindern nur die Grundstücksaufwendungen den Gewinn, die auf die Zeit entfallen, in der Sie schon zum Verkauf entschlossen waren.
Welche weiteren Kosten im Einzelfall abziehbar sind, klärt Ihr Steuerberater anhand der Belege.
Freigrenze: 1.000 Euro
Liegt der Gesamtgewinn aus privaten Veräußerungsgeschäften in einem Kalenderjahr unter 1.000 Euro, bleibt er steuerfrei (§ 23 Abs. 3 Satz 5 EStG). Bei Immobilien wird diese Grenze meist überschritten. Wichtig: Es ist eine Freigrenze, kein Freibetrag. Ab 1.000 Euro ist der gesamte Gewinn steuerpflichtig.
Haben beide Ehegatten bei Zusammenveranlagung Veräußerungsgewinne erzielt, steht jedem die Freigrenze zu, höchstens bis zur Höhe des eigenen Gesamtgewinns. Das hält das amtliche Einkommensteuer-Handbuch des Bundesfinanzministeriums fest.
Erbe und Schenkung
Bei unentgeltlichem Erwerb wird Ihnen als Rechtsnachfolger die Anschaffung durch den früheren Eigentümer zugerechnet (§ 23 Abs. 1 Satz 3 EStG). Das heißt: Die Frist beginnt mit dem Erbfall oder der Schenkung nicht neu. Hat Ihre Mutter das Haus vor zwölf Jahren gekauft und vererbt es Ihnen, ist die Zehnjahresfrist bereits abgelaufen. Ein Verkauf wäre in diesem Fall steuerfrei.
Gerade bei Erbengemeinschaften und bei der Frage, ob die Eigennutzungsausnahme greift, sollten Sie vor dem Verkauf einen Steuerberater einbinden. Erbschaft- und Schenkungsteuer sind ein eigenes Thema und hängen nicht von der Spekulationsfrist ab.
Sonderfälle, die oft übersehen werden
Nicht jeder Eigentumswechsel ist ein klassischer Kauf oder Verkauf. Das Einkommensteuer-Handbuch nennt unter anderem diese Fälle:
- Zwangsversteigerung: Als Anschaffung gilt schon die Abgabe eines Meistgebots. Verlieren Sie ein Grundstück durch eine Zwangsversteigerung, kann das als Veräußerung zählen.
- Übertragung an den geschiedenen Ehepartner: Wird eine Immobilie innerhalb der Frist entgeltlich auf den geschiedenen Ehepartner übertragen, kann das als Veräußerung gelten.
- Rückabwicklung: Wird ein Kauf wegen irreparabler Vertragsstörungen rückabgewickelt, liegt dagegen keine Veräußerung vor.
Solche Konstellationen sind selten eindeutig. Lassen Sie sie vor einer Entscheidung von Ihrem Steuerberater einordnen.
Verlust beim Verkauf: Was zählt?
Verkaufen Sie innerhalb der Frist mit Verlust, bringt Ihnen das steuerlich wenig. Verluste aus privaten Veräußerungsgeschäften lassen sich nur mit Gewinnen aus solchen Geschäften verrechnen, nicht mit Gehalt oder anderen Einkünften (§ 23 Abs. 3 Satz 7 EStG). Ein Verlustvor- oder -rücktrag nach § 10d EStG ist möglich. Wie das im Einzelfall aussieht, hängt von Ihren übrigen Veräußerungsgeschäften ab.
Mehrere Verkäufe: die Drei-Objekt-Grenze
Wer in kurzer Zeit mehrere Immobilien verkauft, kann steuerlich zum gewerblichen Grundstückshändler werden. Nach dem Einkommensteuer-Handbuch ist die Veräußerung von mehr als drei Objekten innerhalb eines Fünfjahreszeitraums grundsätzlich gewerblich. Dann gelten grundsätzlich alle Verkäufe als gewerblich, auch die ersten drei. Die Grenze von fünf Jahren ist allerdings nicht starr.
Bebaute Grundstücke, die bis zum Verkauf mindestens zehn Jahre vermietet waren, gehören grundsätzlich noch zur privaten Vermögensverwaltung. Bei Grundstücken, die Sie durch vorweggenommene Erbfolge oder Schenkung erhalten haben, zählt für diese Nutzungsdauer die Besitzzeit des Rechtsvorgängers. Planen Sie mehrere Verkäufe, lassen Sie das vorher steuerlich prüfen.
Wird die Spekulationsfrist abgeschafft?
Stand 28. Oktober 2026 gilt die Zehnjahresfrist unverändert (§ 23 Abs. 1 Satz 1 Nr. 1 EStG). Politisch ist sie trotzdem im Gespräch: Die Ausschüsse des Bundesrats haben am 5. Oktober 2026 empfohlen, die Frist im Einkommensteuerreformgesetz 2027 zu streichen. Gewinne aus nicht selbst genutzten Immobilien wären dann unabhängig von der Haltedauer steuerpflichtig, und die Ausnahme für Eigennutzung würde neu gefasst (Bundesrat, Drucksache 507/1/26, Ziffer 2).
Der Bundesrat hat diesen Vorschlag in seiner Stellungnahme vom 16. Oktober 2026 nicht übernommen (Drucksache 507/26, Beschluss). Auch der Gesetzentwurf der Bundesregierung selbst enthält keine Änderung von § 23 EStG. Eine beschlossene Änderung gibt es damit nicht.
Weil das Thema wieder aufkommen kann, prüfen Sie vor einem Verkauf den aktuellen Stand, besonders wenn Ihr Fristende noch bevorsteht.
Was Sie vor dem Verkauf klären sollten
- Anschaffungsdatum und Nutzung belegen. Kaufvertrag, Meldebescheinigungen und Nebenkostenabrechnungen dienen als Nachweis.
- Fristende ausrechnen. Liegt der Verkauf knapp vor dem Ende der zehn Jahre, kann ein späterer Notartermin Steuern sparen.
- Wert kennen. Ob und wie hoch ein Gewinn ausfällt, hängt vom realistischen Verkaufspreis ab. Eine kostenlose Ersteinschätzung gibt Ihnen dafür eine Grundlage.
- Unterlagen sammeln. Welche Dokumente Käufer und Notar erwarten, zeigt die Checkliste Hausverkauf.
- Steuerberater einbinden. Er rechnet den Gewinn mit Ihren tatsächlichen Anschaffungs- und Herstellungskosten durch.
Wenn Sie Ihre Immobilie in Castrop-Rauxel, Datteln, Selm, Waltrop, Oer-Erkenschwick oder Hamm verkaufen möchten, finden Sie die Ansprechpartner auf der Ortsseite Castrop-Rauxel und der Ortsseite Datteln. Aktuelle Angebote sehen Sie in der Immobilienübersicht.
Dieser Artikel ist keine Steuer- oder Rechtsberatung. Maßgeblich ist der Gesetzestext, im Zweifel klärt Ihr Steuerberater den Einzelfall. Stand der geprüften Quellen: 28.10.2026.
Häufige Fragen
Wie lang ist die Spekulationsfrist bei Immobilien?
Zehn Jahre. Liegen zwischen Anschaffung und Veräußerung höchstens zehn Jahre, ist der Gewinn grundsätzlich steuerpflichtig (§ 23 Abs. 1 Satz 1 Nr. 1 EStG).
Muss ich bei Eigennutzung Steuern auf den Verkaufsgewinn zahlen?
Nein, wenn Sie die Immobilie zwischen Anschaffung oder Fertigstellung und Verkauf ausschließlich selbst bewohnt haben, oder im Jahr des Verkaufs und in den beiden Jahren davor.
Gibt es einen Betrag, bis zu dem Gewinne steuerfrei bleiben?
Ja. Liegt der Gesamtgewinn aus privaten Veräußerungsgeschäften im Kalenderjahr unter 1.000 Euro, bleibt er steuerfrei. Das ist eine Freigrenze, kein Freibetrag (§ 23 Abs. 3 Satz 5 EStG).
Wann beginnt die Frist, wenn ich die Immobilie geerbt oder geschenkt bekommen habe?
Bei unentgeltlichem Erwerb wird Ihnen die Anschaffung durch den früheren Eigentümer zugerechnet (§ 23 Abs. 1 Satz 3 EStG). Die Frist beginnt also nicht mit dem Erbfall oder der Schenkung neu.
Gilt die Freigrenze für Ehepaare doppelt?
Haben beide zusammenveranlagten Ehegatten Veräußerungsgewinne erzielt, steht jedem die Freigrenze zu, höchstens bis zur Höhe seines eigenen Gesamtgewinns (Einkommensteuer-Handbuch, H 23).
Wird die Spekulationsfrist bei Immobilien abgeschafft?
Stand 28.10.2026 nicht. Die Zehnjahresfrist gilt weiter. Die Ausschüsse des Bundesrats haben am 5. Oktober 2026 empfohlen, sie zu streichen. Der Bundesrat hat das in seiner Stellungnahme vom 16. Oktober 2026 nicht übernommen.
Wann beginnt die Spekulationsfrist bei Immobilien?
Maßgeblich ist der Abschluss des notariellen Kaufvertrags, nicht der Grundbucheintrag und nicht die Übergabe (Einkommensteuer-Handbuch, H 23).
Kann ich einen Verlust beim Immobilienverkauf steuerlich nutzen?
Nur eingeschränkt. Verluste aus privaten Veräußerungsgeschäften lassen sich nur mit Gewinnen aus ebensolchen Geschäften verrechnen, nicht mit anderen Einkünften. Ein Vor- oder Rücktrag nach § 10d EStG ist möglich (§ 23 Abs. 3 Satz 7 bis 10 EStG).
Gilt es als Eigennutzung, wenn mein Kind in der Immobilie wohnt?
Ja, wenn Sie die Immobilie dem Kind unentgeltlich zum Wohnen überlassen und Anspruch auf Kindergeld oder einen Kinderfreibetrag haben. Für andere Angehörige gilt das nicht (BMF-Schreiben, Anhang 26 zum Einkommensteuer-Handbuch).
Zählt ein häusliches Arbeitszimmer als Eigennutzung?
Ja. Nach dem Urteil des Bundesfinanzhofs vom 1. März 2021 (IX R 27/19) liegt Eigennutzung auch hinsichtlich eines häuslichen Arbeitszimmers vor.
Was ist die Drei-Objekt-Grenze?
Nach dem Einkommensteuer-Handbuch ist die Veräußerung von mehr als drei Objekten innerhalb eines Fünfjahreszeitraums grundsätzlich gewerblich. Die Fünf-Jahres-Grenze ist nicht starr.
Kann ich eine Vorfälligkeitsentschädigung vom Gewinn abziehen?
Eine Vorfälligkeitsentschädigung, die durch die Verpflichtung zur lastenfreien Veräußerung veranlasst ist, ist nach dem Einkommensteuer-Handbuch zu berücksichtigen.
Quellen
- § 23 EStG: Private Veräußerungsgeschäfte (gesetze-im-internet.de)
- Amtliches Einkommensteuer-Handbuch 2025, § 23 Private Veräußerungsgeschäfte (Bundesfinanzministerium)
- Amtliches Einkommensteuer-Handbuch 2025, Anhang 26: BMF-Schreiben zu privaten Veräußerungsgeschäften (Bundesfinanzministerium)
- Amtliches Einkommensteuer-Handbuch 2025, Anhang 17: Gewerblicher Grundstückshandel (Bundesfinanzministerium)
- Bundesrat, Drucksache 507/1/26: Empfehlungen der Ausschüsse zum Einkommensteuerreformgesetz 2027 (05.10.2026)
- Bundesrat, Drucksache 507/26 (Beschluss): Stellungnahme zum Einkommensteuerreformgesetz 2027 (16.10.2026)
- Bundesrat, Drucksache 507/26: Entwurf eines Einkommensteuerreformgesetzes 2027